admin
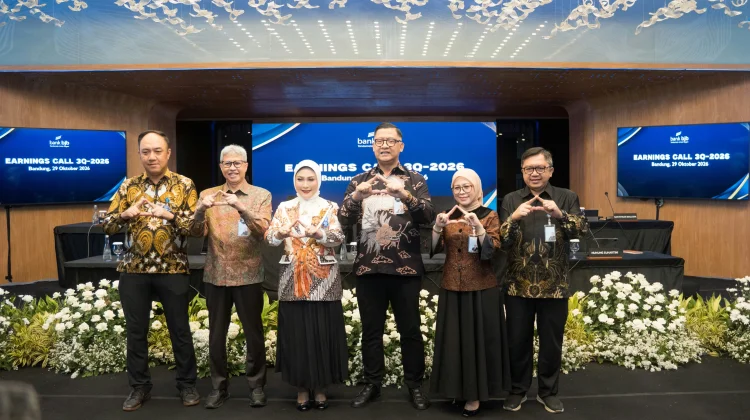
BANDUNG – PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk (Bank BJB) menunjukkan perkembangan kinerja keuangan yang positif hingga September 2026. Perseroan berhasil membukukan laba bersih yang diatribusikan kepada pemilik entitas induk sebesar Rp1,1 triliun, meningkat 37,3 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan laba tersebut mencerminkan upaya Bank BJB dalam memperkuat fundamental bisnis melalui pengelolaan kredit yang lebih terukur, peningkatan efisiensi operasional, serta optimalisasi sumber pendapatan perusahaan.
Kepala Divisi Corporate Secretary Bank BJB, Irwan Riswandi, menjelaskan bahwa pencapaian tersebut merupakan hasil penerapan strategi growth with quality, yakni pendekatan pertumbuhan bisnis yang tetap mengutamakan kualitas aset, pengendalian risiko, dan profitabilitas.
Dalam keterangannya pada Kamis (29/10/2026), Irwan menyampaikan bahwa perseroan terus menjaga keseimbangan antara ekspansi usaha dan prinsip kehati-hatian agar pertumbuhan dapat berlangsung secara sehat dan berkelanjutan.
Strategi tersebut dijalankan melalui penyaluran kredit secara selektif, penguatan dana murah, pengelolaan biaya dana, pengembangan pendapatan berbasis komisi, serta peningkatan efektivitas kegiatan operasional.
Aset Konsolidasi Capai Rp219,7 Triliun
Dari sisi kekuatan keuangan, Bank BJB mencatat total aset konsolidasi sebesar Rp219,7 triliun pada akhir September 2026.
Kontribusi perusahaan anak terhadap aset konsolidasi mencapai Rp44,9 triliun atau sekitar 20 persen dari keseluruhan aset Grup BJB. Hal ini menunjukkan peran perusahaan anak dalam mendukung pengembangan bisnis dan memperluas kapasitas usaha grup perbankan tersebut.
Sementara itu, total kredit dan pembiayaan secara konsolidasi tercatat sebesar Rp142,3 triliun.
Untuk kinerja bank secara individual atau bank only, penyaluran kredit mencapai Rp112,9 triliun. Jumlah tersebut bertambah Rp1,8 triliun dibandingkan posisi pada akhir triwulan sebelumnya.
Perkembangan ini menunjukkan bahwa Bank BJB tetap menjalankan fungsi intermediasi dengan menyalurkan pembiayaan kepada masyarakat dan dunia usaha, sembari mempertahankan pengelolaan risiko kredit.
Kredit Konsumer Masih Menjadi Penopang Utama
Segmen konsumer tetap menjadi salah satu kekuatan utama dalam portofolio pembiayaan Bank BJB.
Hingga September 2026, kredit konsumer secara bank only mencapai Rp74,4 triliun atau sekitar 66 persen dari total kredit yang disalurkan perseroan.
Dominasi tersebut memperlihatkan besarnya kontribusi pembiayaan individu terhadap struktur bisnis Bank BJB.
Di tengah perkembangan layanan keuangan digital, perseroan juga terus memperkuat inovasi produk untuk memperluas akses pembiayaan dan meningkatkan kemudahan layanan bagi nasabah.
Salah satu produk yang menunjukkan pertumbuhan signifikan adalah kredit digital KGB Pisan.
Nilai kredit yang masih berjalan atau outstanding produk tersebut mencapai Rp271,4 miliar hingga September 2026. Angka ini meningkat 39,4 persen dibandingkan triwulan sebelumnya dan melonjak 216,6 persen secara tahunan.
Pertumbuhan tersebut menjadi indikasi meningkatnya pemanfaatan layanan kredit digital Bank BJB, khususnya pada segmen konsumer.
Selain mengembangkan layanan berbasis teknologi, perseroan memperluas kerja sama pengelolaan penggajian atau payroll dengan berbagai institusi.
Kerja sama tersebut turut membuka peluang penyaluran kredit kepada pegawai pada lembaga yang telah memiliki perjanjian kerja sama dengan Bank BJB.
Meski peluang pembiayaan terus berkembang, perseroan menegaskan bahwa ekspansi kredit tetap dilaksanakan dengan memperhatikan kelayakan debitur dan prinsip kehati-hatian.
Pembiayaan Korporasi dan Komersial Terus Berkembang
Pertumbuhan bisnis Bank BJB juga terlihat pada segmen pembiayaan produktif, terutama kredit korporasi dan komersial.
Pada segmen korporasi, nilai kredit meningkat sebesar Rp1 triliun atau tumbuh sekitar 7 persen dibandingkan triwulan sebelumnya.
Sementara itu, portofolio kredit komersial bertambah Rp495 miliar, setara pertumbuhan 4,2 persen secara kuartalan.
Peningkatan pembiayaan produktif tersebut menunjukkan upaya perseroan dalam memperluas dukungan terhadap kegiatan ekonomi dan kebutuhan permodalan dunia usaha.
Namun, Bank BJB tetap menerapkan kebijakan penyaluran kredit secara selektif dengan mempertimbangkan karakteristik bisnis, kemampuan pembayaran, dan tingkat risiko masing-masing sektor.
Sejumlah sektor yang menjadi perhatian perseroan meliputi aktivitas keuangan, pembiayaan pemerintah daerah, perdagangan, industri pengolahan, serta konstruksi.
Pendekatan tersebut diharapkan mampu menjaga kualitas portofolio pembiayaan sekaligus mendukung pertumbuhan ekonomi melalui penyaluran kredit yang produktif.
Efisiensi dan Pengelolaan Risiko Jadi Prioritas
Di tengah dinamika industri perbankan, kemampuan mengelola biaya dan menjaga kualitas aset menjadi faktor penting dalam mempertahankan profitabilitas.
Bank BJB berupaya memperkuat struktur pendanaan melalui peningkatan porsi dana murah sekaligus mengendalikan biaya dana agar kegiatan operasional berjalan lebih efisien.
Perseroan juga mengoptimalkan sumber pendapatan di luar bunga atau fee-based income sebagai bagian dari upaya diversifikasi pendapatan.
Langkah tersebut menjadi penting untuk memperkuat ketahanan bisnis di tengah perubahan kondisi ekonomi, persaingan layanan perbankan, dan kebutuhan transformasi digital.
Peningkatan laba bersih sebesar 37,3 persen hingga September 2026 menjadi salah satu indikator perkembangan strategi bisnis yang dijalankan perusahaan.
Meski demikian, pertumbuhan profitabilitas perlu terus diikuti dengan penguatan manajemen risiko, pemeliharaan kualitas kredit, dan peningkatan pelayanan kepada nasabah.
Bank BJB Perkuat Fondasi untuk Pertumbuhan Berkelanjutan
Direktur Utama Bank BJB, Ayi Subarna, menekankan pentingnya konsistensi strategi dan kemampuan perusahaan dalam menyesuaikan diri terhadap perkembangan industri keuangan.
Menurutnya, penguatan fondasi bisnis menjadi langkah utama agar perseroan mampu menghadapi berbagai tantangan sekaligus memanfaatkan peluang pertumbuhan di sektor perbankan.
Pengembangan bisnis Bank BJB ke depan tidak hanya berkaitan dengan peningkatan penyaluran kredit, tetapi juga mencakup penguatan layanan digital, efisiensi, pengelolaan risiko, dan peningkatan daya saing.
Sebagai bank pembangunan daerah, Bank BJB memiliki posisi strategis dalam mendukung aktivitas ekonomi masyarakat, pembiayaan sektor produktif, serta pengembangan ekonomi daerah.
Peran tersebut dapat semakin diperkuat melalui kolaborasi dengan pemerintah daerah, dunia usaha, dan berbagai institusi dalam memperluas layanan keuangan yang inklusif.
Kinerja hingga September 2026 memperlihatkan bahwa strategi pertumbuhan yang disertai pengelolaan kualitas bisnis menjadi salah satu pendekatan penting bagi Bank BJB dalam menjaga stabilitas dan profitabilitas perusahaan.
Dengan aset konsolidasi mencapai Rp219,7 triliun, kredit dan pembiayaan sebesar Rp142,3 triliun, serta laba bersih Rp1,1 triliun, Bank BJB memiliki landasan untuk terus memperkuat perannya dalam industri perbankan nasional.
Ke depan, keberhasilan perseroan akan turut ditentukan oleh kemampuannya menjaga kualitas aset, memperluas inovasi layanan, dan menyalurkan pembiayaan yang memberikan manfaat nyata bagi pertumbuhan ekonomi.
Melalui penguatan tata kelola, transformasi digital, dan penerapan prinsip kehati-hatian, Bank BJB diharapkan mampu mempertahankan pertumbuhan bisnis yang sehat sekaligus meningkatkan kontribusinya terhadap pembangunan ekonomi daerah dan nasional.